Carmela D.

Vediamo cosa ha stabilito la Corte di Cassazione con ordinanza numero 1368 del 2024 in tema assicurazione e termine di prescrizione dell’azione recuperatoria.
Il caso
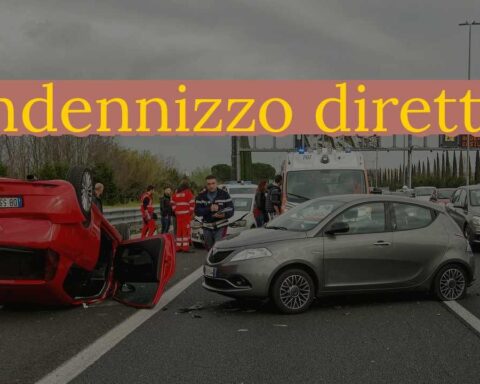
Nel 2009, il Tribunale di Firenze ha ordinato a A.A. di pagare 30.000 euro più interessi e spese alla Fondiaria SAI Spa (ora UnipolSAI Assicurazioni). Questa somma era per rimborsare i danni pagati dall’assicurazione a una vittima di un incidente stradale causato da un ciclomotore guidato da A.A. senza copertura assicurativa. A.A. ha contestato la sua responsabilità e ha coinvolto B.B., sostenendo fosse il proprietario del ciclomotore.
A.A. si è opposto al decreto, ma il Tribunale di Firenze ha respinto l’opposizione e le richieste contro B.B. L’assicurazione ha chiesto che B.B., se ritenuto responsabile, pagasse insieme a A.A. l’importo richiesto.
Alla luce di ciò, A.A. presenta appello e la Corte d’Appello di Firenze lo accoglie parzialmente. La Corte stabilisce che la prescrizione non era maturata, conferma la responsabilità di A.A. nonostante fosse minorenne al momento dell’incidente e riconosce B.B. come proprietario del ciclomotore. Di conseguenza, revoca il decreto ingiuntivo e condanna B.B. e A.A. a pagare ciascuno 15.000 euro all’assicurazione.
A.A. presenta pertanto un ricorso per cassazione, mentre B.B. ha resistito con un controricorso e ha presentato un ricorso incidentale. UnipolSai Assicurazioni Spa si è opposta a entrambe le impugnazioni con controricorsi separati.
Entrambi i ricorrenti hanno depositato memorie illustrative. Dopo un’adunanza camerale, il Collegio ha deciso di riservarsi il deposito dell’ordinanza entro il termine previsto dall’art. 380-bis.1 del codice di procedura civile.
Leggi anche —>Sovraindebitamento e ruolo del debitore
Assicurazione e termine di prescrizione dell’azione recuperatoria, analisi del primo motivo e secondo motivo del ricorso
A.A. contesta la decisione del giudice di primo grado riguardo all’azione di recupero del credito intrapresa dalla compagnia assicuratrice, sostenendo che dovrebbe essere considerata una surrogazione legale con un termine di prescrizione biennale per il risarcimento danni da circolazione dei veicoli, come previsto dall’art. 1203, n. 5, e dall’art. 2947, secondo comma, del codice civile.
B.B. presenta un’argomentazione simile, invocando la normativa vigente interpretata dalla giurisprudenza al momento del sinistro, che prevede un termine di prescrizione biennale. La Corte ha chiarito che l’azione di recupero prevista dall’art. 292 del D.Lgs. n. 209 del 2005 è di natura autonoma e speciale, non assimilabile né all’azione di regresso tra coobbligati solidali né alla surrogazione legale. Questa interpretazione è stata confermata dalle Sezioni Unite, che hanno stabilito l’applicabilità del termine ordinario decennale di prescrizione, decorrente dalla data del pagamento effettuato.
Nel secondo motivo del ricorso invece, A.A. critica la sua legittimazione passiva, sostenendo di non essere imputabile per l’evento lesivo perché era solo il conducente e non il proprietario del veicolo e perché era minorenne al momento dei fatti, presumibilmente incapace, con l’onere della prova contraria a carico del danneggiato.
Infondatezza della censura
La questione principale nel caso in esame riguarda l’interpretazione dell’articolo 292 del D.Lgs. n. 209 del 2005, che permette all’impresa designata dal Fondo di garanzia per le vittime della strada di recuperare l’indennizzo pagato dai responsabili del sinistro, identificati come il proprietario e/o il conducente del veicolo danneggiante. La Corte ha confermato questa interpretazione, sottolineando che la responsabilità del danneggiante include l’onere di provare la propria incapacità di intendere e di volere al momento del fatto, come esimente della responsabilità extracontrattuale.
Per quanto riguarda la prova del credito azionato, il ricorrente principale ha contestato la validità dell’atto transattivo tra la compagnia assicuratrice e il danneggiato, ma la Corte ha ribadito che tale transazione è espressamente riconosciuta come titolo legittimante l’azione di recupero dall’articolo 292, conferendo efficacia nei confronti dei responsabili del sinistro.
Il ricorrente incidentale ha messo in dubbio la legittimazione passiva di B.B. come proprietario del ciclomotore, citando prove che suggerirebbero una vendita precedente del veicolo a A.A. Tuttavia, la Corte ha dichiarato inammissibile questo motivo, poiché non si può contestare l’apprezzamento delle prove da parte del giudice di merito in sede di cassazione, a meno che non siano state utilizzate prove inesistenti o non acquisite regolarmente.
Infine, il terzo motivo di ricorso incidentale ha criticato la concessione del decreto ingiuntivo a favore della compagnia assicuratrice, ma anche questo motivo è stato respinto. La Corte ha sottolineato che, una volta presentata l’opposizione al decreto, si entra in un giudizio ordinario dove la verifica della fondatezza della pretesa è basata sugli ordinari canoni di apprezzamento delle prove.
In conclusione, sia il ricorso principale che quello incidentale sono stati rigettati, confermando la posizione della compagnia assicuratrice nel recupero dell’indennizzo.
Conclusioni
Nella questione delle spese legali, la Corte ha stabilito che, a causa della reciproca soccombenza, le spese tra A.A. e B.B. dovrebbero essere compensate integralmente. Tuttavia, secondo l’articolo 91 del codice di procedura civile, ogni ricorrente deve rimborsare separatamente le spese legali sostenute da UnipolSai Spa, poiché l’azienda ha difeso autonomamente i propri interessi nei confronti di ciascun ricorso.
Nonostante entrambi i ricorrenti siano ammessi al patrocinio a spese dello Stato, questo non esime la Corte dall’obbligo di attestare la necessità di un ulteriore contributo unificato, come previsto dall’articolo 13, comma 1-quater, del D.P.R. n. 115 del 2002. Questo perché l’ammissione al patrocinio può essere revocata se emergono i presupposti dell’articolo 136 dello stesso decreto.
In conclusione:
- la Corte ha rigettato sia il ricorso principale che quello incidentale.
- A.A. è stato condannato a pagare 7.500,00 euro per compensi, oltre alle spese forfetarie e agli esborsi, a favore di UnipolSai Assicurazioni Spa.
- B.B. è stato condannato a pagare la stessa somma e le relative spese legali all’assicurazione.
Inoltre, è stato riconosciuto che entrambi i ricorrenti devono versare un ulteriore importo a titolo di contributo unificato, se dovuto, secondo le norme vigenti.